
26
11,17
DPRime德璞资本官网:2年期JGB浮息债“胎死腹中”:日银加息预期已充分定价,日元还能靠什么翻身?
日期:2026-11-17 ,作者:dprime整理
日本财务省推迟发行首只2年期浮动利率国债,原因是市场已大幅定价日银加息路径,该工具对冲价值下降。当前美元兑日元运行于159附近,美日利差仍是主导力量,干预风险与政策预期共同塑造短期波动。对外汇交易者而言,这进一步确认了利率预期的高位运行,后续需紧盯日银会议与美联储动向。 
浮动利率国债缘何“搁浅”?
日本财务省原计划最早于2027年1月推出首只2年期浮动利率政府债券(JGB)。这类债券的票息会随市场利率定期重置,本质上是给投资者提供“对抗收益率上升”的保险。此前,日银逐步退出超宽松政策并开启加息周期,固定利率债券面临价格下跌风险,财务省希望通过浮息债维持投资者对日本国债的兴趣。
然而,最新消息显示,财务省决定推迟并重新评估需求,暂不设定发行日期。这一决定将纳入2027财年国债发行计划,相关讨论将在11月26日与一级交易商的会议中继续。
核心原因很直接:市场已经把未来日银加息大幅定价进去了。日本2年期国债收益率一度接近1.88%附近。在这个水平上,固定利率债券已经为投资者补偿了相当一部分预期中的政策紧缩,浮息债的相对吸引力自然下降。只有当实际加息幅度超过市场预期时,浮息债才会显著跑赢。财务省自己都认为需求可能不够稳定,因此选择先观望。
这一举动本身就是一个信号——发行人认可当前市场对日银紧缩路径的定价已经较为充分。
利率预期已高位运行,对日元意味着什么?
对日元和美元兑日元而言,这一消息偏中性、略偏支撑。它确认了前端利率预期已经处于高位,短期内意外“更鹰派”的空间被压缩,但也意味着如果日银后续真的加快步伐,市场仍可能重新评估。
当前美日政策利率差距依然显著。日银政策利率处于1.25%附近,市场普遍预期12月可能进一步调整,并在2027年继续温和上行;美联储则仍维持较高利率水平,市场对其12月动向的关注度同样极高。利差仍是支撑美元兑日元的重要基本面因素。
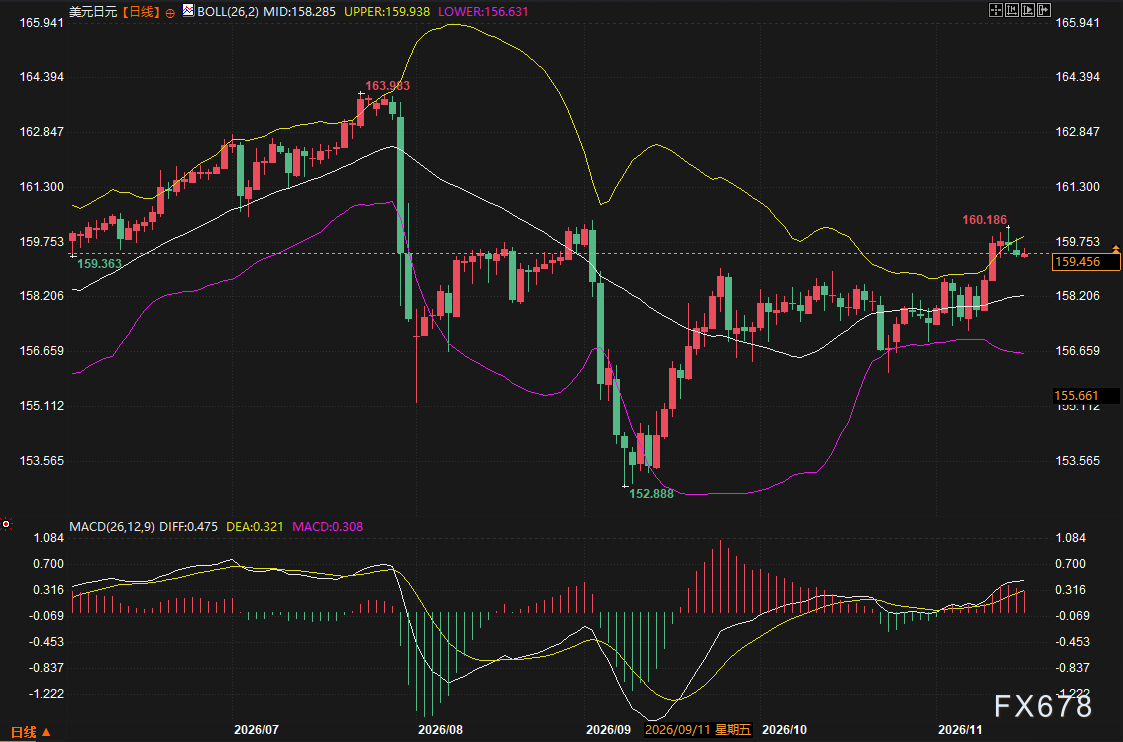
从价格表现看,美元兑日元今年经历了明显波折:8月初附近触及163.9区域高点后大幅回落,9月中旬一度探至152附近,随后震荡反弹,目前运行在159.4—159.7一带,反复测试160这一心理关口。日本官方对汇率“单边、过快”波动的口头警告时有出现,这也让市场在接近关键整数位时保持一定谨慎。
同时,日本近期经济数据表现并不强劲,第三季度GDP数据偏弱,一定程度上限制了日银激进加息的空间,也让日元短期承压。
外汇交易者更关心什么?
对外汇交易者来说,真正驱动美元兑日元的,依然是美日货币政策预期差、风险偏好以及日本官方的干预意愿三者之间的博弈。
浮动利率国债的推迟,更多是债券市场内部对利率路径的再确认,对日元直接冲击有限,但它强化了一个共识:日银加息预期已经不低。这意味着后续日元的表现,更可能取决于“实际政策路径是否符合或偏离当前定价”,以及美联储是否继续维持高利率环境。
此外,11月26日财务省与一级交易商的会议、年底前公布的2027财年发行计划,以及日银下次政策会议,都可能成为新的信息窗口。如果发行结构或政策沟通出现变化,都可能影响前端收益率和汇率敏感度。
在全球资金仍高度关注主要央行政策分化的背景下,日元作为典型的低息货币,其波动往往与利差和风险情绪高度绑定。当前市场已将相当一部分紧缩预期“前置”,后续真正能引发较大波动的,往往是意外的政策信号或外部冲击。
日本推迟2年期浮息债,是债券市场对日银加息预期充分定价的直接体现。它对日元短期影响有限,但提醒交易者:利率预期已处高位,美日利差与干预风险仍是观察美元兑日元的核心坐标。
更多信息请关注 Dprime德璞资本官网 >>>